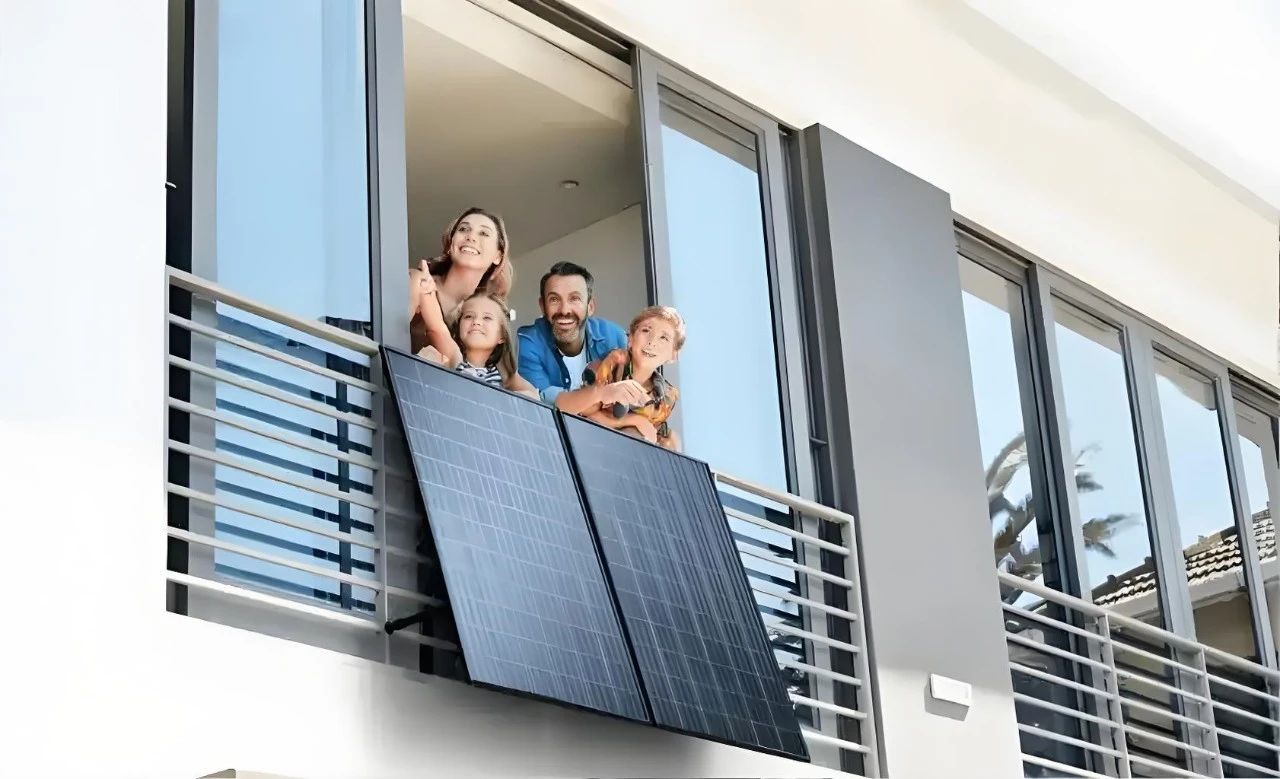
Introduzione: L'impianto fotovoltaico da balcone si riferisce a una soluzione energetica distribuita in cui sistemi fotovoltaici di piccole dimensioni vengono installati su balconi o facciate di edifici. Tipicamente composti da moduli fotovoltaici da 300 W-3 kW, microinverter , E accumulo di energia dispositivi Questi sistemi si collegano direttamente ai circuiti domestici o alla rete elettrica tramite prese, consentendo l'autoconsumo. Il loro design modulare si adatta ai vincoli spaziali urbani senza richiedere modifiche strutturali, rendendoli particolarmente adatti a chi vive in appartamento. Grazie al loro rapporto costo-efficacia, questi sistemi stanno già dimostrando la loro fattibilità economica. Questo articolo esamina le politiche e lo stato attuale delle centrali elettriche da balcone in Europa, pioniere in questo campo.
La Germania, punto di riferimento per lo sviluppo di centrali elettriche su balcone in Europa, ha un quadro normativo incentrato sulla riduzione delle barriere all'ingresso. La legge sulle energie rinnovabili rivista (maggio 2024) esenta i sistemi di centrali elettriche su balcone dalla registrazione del gestore di rete, richiedendo solo la registrazione online presso l'Agenzia Federale per le Reti. I diritti di installazione degli inquilini sono tutelati dalla legge sugli affitti di alloggi, che vieta ai proprietari di rifiutare irragionevolmente le richieste di installazione (una disposizione rigorosa). Questa politica ha determinato un aumento del 47% annuo delle vendite di apparecchiature per centrali elettriche su balcone nel 2024, con aggiunte nel primo trimestre del 2025 che hanno raggiunto 1,2 GW, pari al 38% della nuova capacità fotovoltaica distribuita.
Dal punto di vista tecnologico la Germania sottolinea l’integrazione di microinverter Con sistemi di controllo intelligenti. Il sistema solare + accumulo all-in-one da 500 W di SunRoof, con sede a Monaco di Baviera, aumenta l'autoconsumo al 68% e utilizza algoritmi di intelligenza artificiale per soddisfare la domanda domestica in tempo reale. Tuttavia, le regioni settentrionali devono affrontare difficoltà dovute alla scarsa luce solare annuale (1.100 ore), che prolunga i periodi di ammortamento a 8-10 anni. Negli edifici più vecchi, gli ammodernamenti dell'impianto elettrico (22% dei costi totali) ostacolano ulteriormente l'adozione del sistema.
Il mercato è polarizzato: città come Berlino e Amburgo raggiungono densità di installazione superiori a 35 famiglie/km² grazie a piattaforme di condivisione solare comunitarie, mentre le aree rurali subiscono ritardi di 4-6 mesi nell'allacciamento alla rete a causa della capacità limitata. Le politiche future sperimenteranno un "meccanismo dinamico di tariffazione dell'elettricità", consentendo agli impianti sui balconi di partecipare ai mercati elettrici regionali.
della Germania accumulo di energia Il mercato ha registrato un calo significativo delle vendite, in particolare nell'accumulo residenziale, che ha registrato una stagnazione. Nel frattempo, il settore commerciale e industriale (C&I) sta guadagnando slancio, con l'accumulo su larga scala in crescita. L'Associazione tedesca dei sistemi di accumulo di energia (BVES) sostiene che il settore rimane su una traiettoria di crescita a lungo termine nonostante il consolidamento, ma chiede approvazioni più rapide e normative più stringenti.
Secondo l'ultima analisi di BVES, le vendite del settore dell'accumulo di energia a batterie sono crollate drasticamente nel 2024, con un calo del 23% su base annua del fatturato del settore a 12,5 miliardi di euro. Le vendite di sistemi di accumulo residenziali sono diminuite drasticamente di quasi il 40%, passando da 11,1 miliardi di euro nel 2023 a 6,7 miliardi di euro nel 2024, determinando il calo complessivo. Il direttore generale di BVES, Urban Windelen, attribuisce questo calo alla riduzione delle installazioni di pompe di calore e di caricabatterie domestici per veicoli elettrici, citando il calo dei prezzi dell'energia, le incertezze normative (ad esempio, il Building Energy Act) e la debolezza del settore edile. Le vendite di sistemi di accumulo termico sono crollate da 7,3 miliardi di euro a 4 miliardi di euro, mentre quelle di sistemi di accumulo elettrico sono diminuite da 3,8 miliardi di euro a 2,8 miliardi di euro. La Germania dispone ora di 1,7 milioni di unità di accumulo residenziali, per un totale di 15 GWh di capacità e 9,5 GW di potenza. Windelen osserva: "Dopo un anno record, un calo delle vendite è tipico", considerando il calo come un consolidamento del mercato piuttosto che una crisi, con un potenziale di ripresa.
Il mercato dello storage commerciale e industriale (C&I) è cresciuto del 23%, con un aumento del fatturato da 1,3 a 1,6 miliardi di euro, trainato dai risparmi aziendali sui costi dell'elettricità. Windelen afferma: "La trasformazione industriale sta prendendo piede". In precedenza, lo storage C&I si concentrava sulle valutazioni di sostenibilità, ma un nuovo slancio deriva dall'integrazione dello storage negli hub di ricarica delle flotte di veicoli elettrici e camion, dove l'efficienza energetica e dei costi, unita a nuovi modelli di business, ne aumenta l'attrattiva.
Le vendite di sistemi di accumulo e infrastrutture su larga scala sono cresciute del 14% (da 2,8 a 3,2 miliardi di euro), un "segnale critico" per un segmento precedentemente stagnante. I nuovi progetti prevedono batterie con capacità di 4-8 ore, spostando l'attenzione dalla potenza alla capacità. Tecnologie alternative come le batterie a flusso redox o zinco-bromo stanno guadagnando terreno. Tuttavia, BVES mette in guardia dal ritardo nei processi e nelle normative di connessione alla rete. Windelen osserva che gli operatori di rete non sono preparati all'aumento delle applicazioni di accumulo su larga scala, a causa della mancanza di procedure snelle. Contesta le affermazioni di applicazioni "eccessive", prevedendo un incremento annuo di circa 2,5 GW.
BVES evidenzia le continue pressioni sui prezzi, con i produttori tedeschi che perdono quote di mercato poiché l'accumulo sta diventando una "commodity" sensibile al prezzo. Le opportunità di differenziazione risiedono in software come i sistemi di gestione dell'energia. Nonostante le difficoltà, BVES prevede che le vendite nel 2025 rimbalzeranno a 14,2 miliardi di euro, grazie anche a modifiche normative come il Solar Peak Act (che promuove il consumo di energia solare nelle ore centrali della giornata).
1.6 Ritardi nell'implementazione delle politiche
Windelen critica gli ostacoli burocratici: "Abbiamo una solida normativa sulla carta, ma l'attuazione è ostacolata dalla burocrazia". Progetti chiave rimangono bloccati e il ruolo crescente della Federal Network Agency come legislatore di fatto è "preoccupante". Sottolinea la necessità di leggi chiare, sicurezza degli investimenti e riduzione della burocrazia, soprattutto per quanto riguarda permessi e regolamenti edilizi.
L'Italia sfrutta i prezzi dell'elettricità residenziale più alti d'Europa (0,28-0,35 €/kWh) e gli incentivi fiscali per promuovere l'adozione. Il Superbonus 2024 aggiornato estende il credito d'imposta del 110% agli impianti fotovoltaici su balcone, consentendo detrazioni decennali sui costi e portando la potenza media degli impianti da 1,3 kW a 2,8 kW. Nella prima metà del 2024, sono stati installati 0,89 GW di nuovi impianti fotovoltaici su balcone, con una penetrazione in Puglia di 17,3 impianti ogni 100 abitanti, un record nell'UE.
Elevata integrazione di storage
CNCOB I kit di accumulo modulari raggiungono tassi di adozione del 68%, portando i tassi di autoconsumo all'83%. Tuttavia, l'attuazione delle politiche varia: la Lombardia approva il 92% dei sussidi, mentre la Sicilia ritarda il 30% dei pagamenti di oltre sei mesi a causa della burocrazia.
Modelli innovativi
I contratti futures sull'energia per le centrali elettriche a balcone della Borsa dell'Energia di Milano consentono agli utenti di vendere la produzione trimestrale a premi di 0,05 €/kWh. Le riforme del 2025 si concentreranno sulla griglia espansione della capacità, con un investimento previsto di 470 milioni di euro per l'ammodernamento della rete elettrica meridionale.
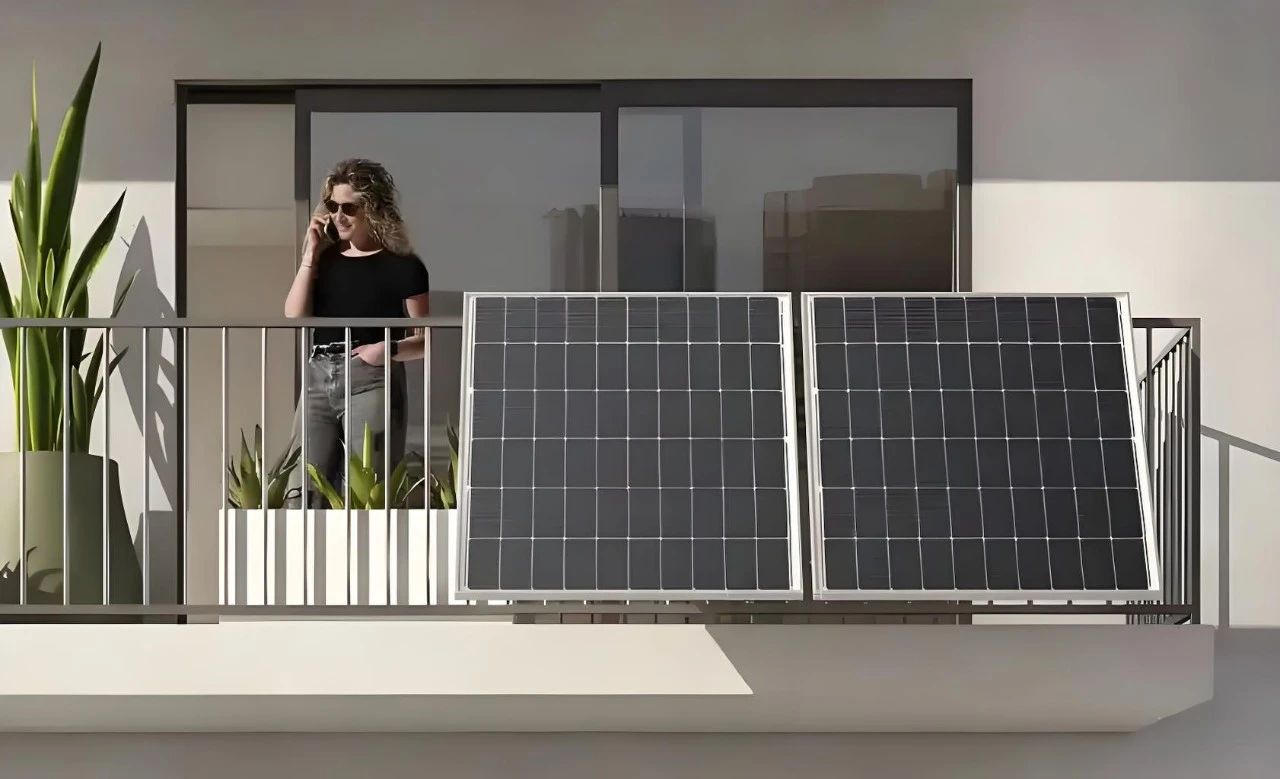
La Spagna promuove l'adozione di impianti fotovoltaici su balcone attraverso un duplice approccio: incentivi alla produzione e ottimizzazione del servizio di rete. Il "Programma Localizzato per le Apparecchiature Fotovoltaiche" del 2023 offre un sussidio del 15% sui prezzi dei componenti con oltre il 60% di componenti nazionali, riducendo i costi dei moduli specifici per balcone del 22%. Le società di distribuzione impongono un impegno di "allacciamento alla rete in 15 minuti", riducendo l'intero processo di allacciamento a meno di 18 giorni lavorativi. Nel 2024, il 65% dei 0,72 GW di nuove installazioni proveniva dalle aree metropolitane di Madrid e Barcellona.
Le applicazioni commerciali e industriali trainano la crescita: le PMI rappresentano il 54% delle installazioni, installando sistemi da 50-100 kW sulle facciate degli edifici e vendendo l'elettricità in eccesso a 0,18 €/kWh in regime di scambio sul posto. Tuttavia, i quartieri storici presentano tassi di installazione inferiori al 12% a causa delle leggi sulla tutela del patrimonio. Barcellona sta sperimentando un progetto di "balcone virtuale" che utilizza pannelli a specchio per aumentare l'assorbimento solare del 30% sulle pareti non esposte a sud.
Tecnicamente, il Politecnico della Catalogna Il Codice di Sicurezza Strutturale per i pannelli fotovoltaici su balcone impone una resistenza al vento fino alla scala Beaufort 12 (livello tifone), riducendo i costi dei materiali per le staffe leggere del 19%. Un'iniziativa per le isole del Mediterraneo del 2025 affronterà le fluttuazioni di frequenza dovute all'elevata penetrazione del fotovoltaico.
La Francia integra le centrali fotovoltaiche sui balconi nell'estetica urbana, alimentando la domanda attraverso tagli fiscali e finanza verde. La revisione della normativa sulla tutela degli edifici storici del 2024 Atto permessi invisibili Pannelli fotovoltaici sul 79% delle facciate protette, riduce l'IVA dal 20% al 5,5% e introduce i "prestiti Sunshine" con un tasso di interesse dell'1,8%. I progetti di edilizia sociale hanno rappresentato il 37% della nuova capacità di 0,48 GW del 2024, con il 10° arrondissement di Parigi che ha completato il più grande retrofit di impianti fotovoltaici di edilizia popolare in Europa.
Gli standard più severi in Francia in Europa richiedono interruttori intelligenti e sistemi di monitoraggio remoto, riducendo i guasti del sistema a 0,7 all'anno ma aumentando i costi unitari del 18% rispetto alla Germania. Marsiglia e Lione testano modelli di "PV Community" che utilizzano la blockchain per la condivisione dell'energia tra edifici, aumentando i rendimenti dell'11%.
L'infrastruttura di rete rimane un collo di bottiglia: i trasformatori della Provenza operano all'85% della loro capacità, causando code di connessione di 8 mesi. Un ammodernamento della rete intelligente da 420 milioni di euro entro il 2025 si concentrerà sull'integrazione dell'energia distribuita nel sud.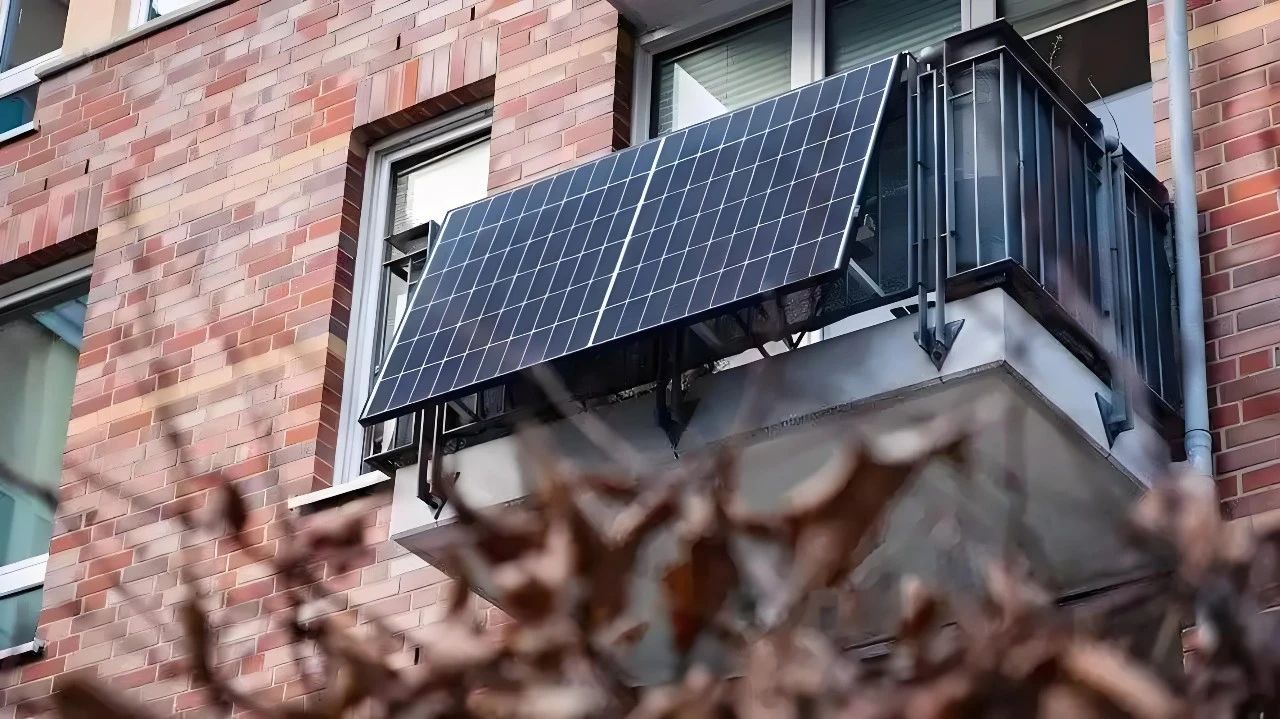
Sfruttando 1.800 ore medie di sole all'anno, la Grecia allenta le normative per i mercati fotovoltaici insulari. Le politiche del 2024 esentano le tariffe di rete per gli impianti inferiori a 3,6 kW e offrono sussidi di 800 € alle famiglie a basso reddito, portando l'adozione dell'energia da parte delle famiglie di Creta al 21%. La Borsa di Atene ha lanciato una piattaforma futures che negozia diritti di generazione semestrali a premi di 0,02 €/kWh, con una media di 120 MWh al giorno.
Prevalgono le sfide alla stabilità della rete: le isole dell'Egeo subiscono fluttuazioni di tensione dell'8% a causa del 40% di penetrazione del fotovoltaico, rendendo obbligatorio l'accumulo. Un progetto pilota del 2024 dirotta il 30% della produzione fotovoltaica dai balconi verso piccole unità di desalinizzazione con una produzione di 2,5 tonnellate al giorno.
Il mercato vede modelli sempre più finanziarizzati: la "Cartolarizzazione degli Asset Fotovoltaici" della Banca del Pireo consente agli utenti di garantire i diritti di generazione per i prestiti. Con tassi di furto dell'8%, entrerà in vigore un sistema di identificazione dei componenti entro il 2025.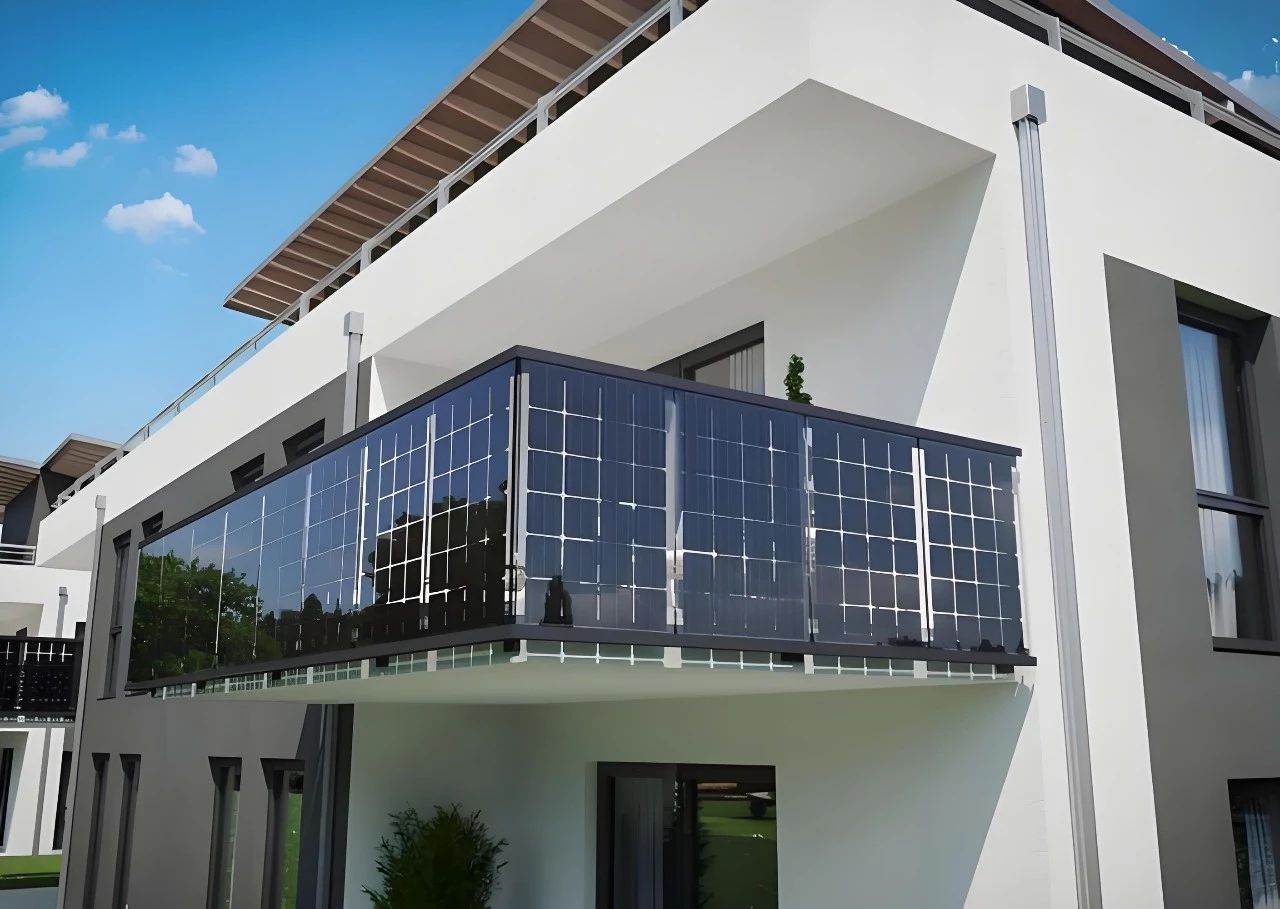
Sfide principali: 23 miliardi di euro di ammodernamenti della rete necessari per le città di medie dimensioni; la mancanza di una certificazione a livello UE aumenta i costi delle apparecchiature transfrontaliere del 15-20%. Il mercato 2025-2030 crescerà del 24-28% all'anno, trasformando gli impianti fotovoltaici sui balconi da "decorazione ecologica" a pilastro energetico europeo.
La centrale fotovoltaica sui balconi esemplifica uno scenario in cui il calo dei costi e l'aumento delle differenze di prezzo rendono nuovamente sostenibili progetti in precedenza marginali, mettendo alla prova la capacità di risposta degli operatori del settore.

